
การทำธุรกรรมทางกฎหมายและการจัดทำเอกสารสัญญาในประเทศไทย มีขั้นตอนสำคัญขั้นตอนหนึ่งที่หลายคนอาจมองข้าม นั่นคือการเสียภาษีอากรแสตมป์ ซึ่งเป็นภาษีตามประมวลรัษฎากรที่จัดเก็บจากการทำตราสารตามที่กฎหมายกำหนด สำหรับคำถามที่ว่าเอกสารประเภทใดบ้างที่ต้องติดอากรแสตมป์มูลค่า ฿10 คำตอบโดยทั่วไปคือ ตราสารประเภทหนังสือมอบอำนาจสำหรับการจัดการงานทั่วไปเพียงครั้งเดียว หรือหนังสือมอบอำนาจที่ให้กระทำการครั้งเดียว ตลอดจนคำร้องหรือคำขอต่าง ๆ ที่ยื่นต่อหน่วยงานราชการเพื่อขอให้ออกใบรับรองหรือเอกสารสำคัญบางประเภท
การติดอากรแสตมป์ในอัตรา ฿10 นี้ ถือเป็นอัตราคงที่สำหรับตราสารบางประเภทที่กฎหมายไม่ได้กำหนดให้คำนวณตามมูลค่าของสัญญา อย่างไรก็ตาม การพิจารณาว่าเอกสารในมือของคุณต้องเสียอากรแสตมป์ในอัตรานี้จริงหรือไม่ จำเป็นต้องอาศัยการตรวจสอบรายละเอียดของเนื้อหาในเอกสาร จำนวนคู่สัญญา และวัตถุประสงค์ของการใช้งานอย่างรอบคอบ เพื่อให้เอกสารนั้นมีผลบังคับใช้ทางกฎหมายอย่างสมบูรณ์และสามารถใช้เป็นพยานหลักฐานในคดีแพ่งได้หากเกิดข้อพิพาทในอนาคต
เอกสารประเภทที่มักใช้อากรแสตมป์ ฿10
หนังสือมอบอำนาจเป็นหนึ่งในเอกสารที่พบการใช้งานอากรแสตมป์มูลค่า ฿10 บ่อยที่สุด โดยกฎหมายกำหนดให้อัตรา ฿10 นี้ใช้สำหรับกรณีที่มอบอำนาจให้บุคคลอื่นกระทำการครั้งเดียว หรือให้จัดการงานทั่วไปที่ไม่ใช่การทำธุรกรรมที่มีความซับซ้อนสูง เช่น การมอบอำนาจให้ไปติดต่อขอรับเอกสารแทน การมอบอำนาจให้ดำเนินการทางธุรการทั่วไป หรือการมอบอำนาจให้บุคคลอื่นดำเนินการแทนในเรื่องที่ไม่เกี่ยวกับการโอนสิทธิในทรัพย์สินมูลค่าสูง หากเป็นการมอบอำนาจให้กระทำการมากกว่าครั้งเดียว หรือมอบอำนาจให้กระทำการหลายอย่างโดยไม่จำกัดครั้ง อัตราอากรแสตมป์จะเปลี่ยนเป็น ฿30 ทันที ดังนั้นจึงต้องตรวจสอบขอบเขตการมอบอำนาจในหนังสือให้ชัดเจน
สินค้าที่กล่าวถึงในคู่มือนี้
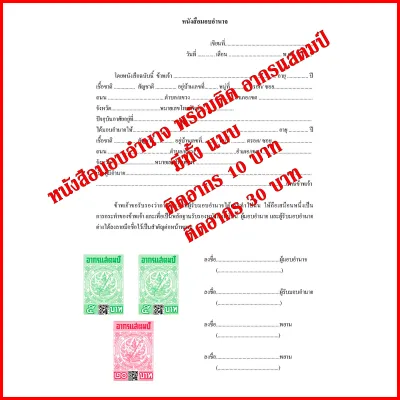
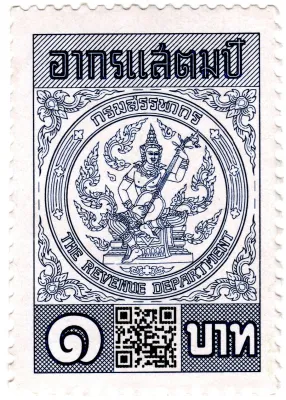
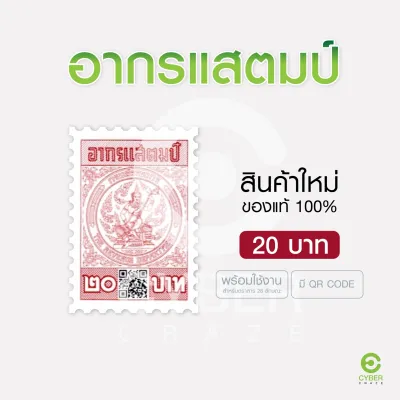
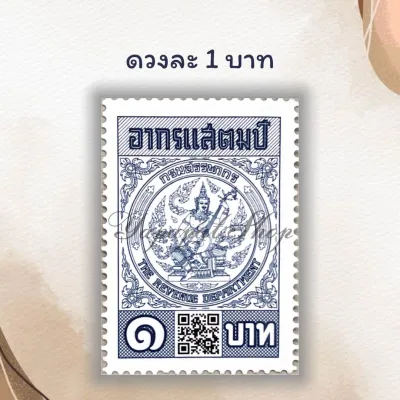
ราคาอาจมีการเปลี่ยนแปลง โปรดตรวจสอบราคาล่าสุดในหน้าสินค้า
คำร้อง คำขอ หรือหนังสือยื่นต่อหน่วยงานราชการเพื่อให้ออกเอกสารสำคัญหรือใบรับรอง เป็นอีกหนึ่งกลุ่มเอกสารที่มักมีข้อกำหนดให้ต้องติดอากรแสตมป์ ฿10 ตัวอย่างเช่น คำขออนุญาตบางประเภท หรือคำขอให้เจ้าพนักงานออกใบแทนใบอนุญาตหรือหนังสือรับรองต่าง ๆ ซึ่งการติดอากรแสตมป์ในกรณีนี้เป็นการเสียภาษีสำหรับคำขอที่ยื่นต่อพนักงานเจ้าหน้าที่ตามที่ระบุไว้ในบัญชีอัตราอากรแสตมป์
หนังสือยินยอม หนังสือรับรอง หรือเอกสารทางธุรการบางประเภทที่ระบุไว้ในบัญชีอัตราอากรแสตมป์ท้ายหมวด 6 แห่งประมวลรัษฎากร เอกสารเหล่านี้อาจรวมถึงหนังสือค้ำประกันบางประเภทที่มีลักษณะเฉพาะ หรือเอกสารยืนยันสถานะที่กฎหมายกำหนดให้ต้องมีการเสียอากรแสตมป์ในอัตราคงที่เพื่อรับรองความถูกต้องของเอกสารก่อนนำไปใช้งานในกระบวนการทางราชการหรือการค้า
อย่างไรก็ตาม สิ่งสำคัญที่ผู้จัดทำเอกสารต้องตระหนักอยู่เสมอคือ รายการเอกสารที่กล่าวมาข้างต้นเป็นเพียงตัวอย่างของตราสารที่พบบ่อยในชีวิตประจำวันเท่านั้น กฎหมายภาษีอากรอาจมีการปรับปรุง แก้ไข หรือมีข้อยกเว้นเพิ่มเติมผ่านกฎกระทรวงหรือประกาศจากกรมสรรพากร ผู้อ่านจึงควรตรวจสอบกับบัญชีอัตราอากรแสตมป์ปัจจุบันของกรมสรรพากรทุกครั้งก่อนที่จะดำเนินการติดแสตมป์ลงบนเอกสารจริง เพื่อป้องกันความผิดพลาดที่อาจเกิดขึ้น
ขั้นตอนการตรวจสอบเอกสารของคุณก่อนติดอากร
การตรวจสอบประเภทและวัตถุประสงค์ของเอกสารเทียบกับบัญชีอัตราอากรแสตมป์อย่างเป็นทางการ ถือเป็นขั้นตอนแรกที่ต้องทำอย่างละเอียด คุณต้องอ่านเนื้อหาในสัญญาหรือเอกสารอย่างครบถ้วนเพื่อระบุว่าเอกสารนั้นจัดเป็นตราสารประเภทใดในบรรดาตราสาร 28 ลักษณะที่ระบุไว้ในประมวลรัษฎากร เนื่องจากชื่อหัวข้อของเอกสารอาจไม่ตรงกับลักษณะทางกฎหมายที่แท้จริง เช่น เอกสารที่จ่าหน้าว่าหนังสือข้อตกลง อาจมีเนื้อหาภายในที่เป็นสัญญาเช่าหรือสัญญาจ้างทำของ ซึ่งมีอัตราอากรแสตมป์ที่แตกต่างกันอย่างสิ้นเชิง

การแยกแยะระหว่างอากรอัตราคงที่และอากรที่คำนวณตามสัดส่วนมูลค่าสัญญาเป็นสิ่งสำคัญมาก ตราสารบางประเภท เช่น หนังสือมอบอำนาจทั่วไป หรือใบมอบฉันทะสำหรับการลงคะแนนเสียง จะเสียอากรในอัตราคงที่ เช่น ฿10 หรือ ฿20 ต่อฉบับ ในขณะที่สัญญาประเภทอื่น ๆ เช่น สัญญาเช่าที่ดินหรืออาคาร สัญญาจ้างทำของ หรือสัญญากู้ยืมเงิน จะต้องเสียอากรแสตมป์ตามสัดส่วนมูลค่าของสัญญา หากคุณนำอากรแสตมป์ ฿10 ไปติดบนสัญญาจ้างทำของที่มีมูลค่าสูง เอกสารนั้นจะถือว่าเสียอากรไม่ครบถ้วนและไม่มีผลสมบูรณ์ตามกฎหมาย
การพิจารณาสถานะของเอกสารว่าเป็นต้นฉบับ คู่ฉบับ หรือสำเนา ก็มีผลต่ออัตราอากรแสตมป์เช่นกัน โดยทั่วไปแล้วต้นฉบับของตราสารจะต้องเสียอากรแสตมป์เต็มจำนวนตามที่กฎหมายกำหนด ส่วนคู่ฉบับหรือคู่ฉีกของตราสารนั้น หากมีการจัดทำขึ้นพร้อมกับต้นฉบับและมีข้อความตรงกัน กฎหมายมักกำหนดให้เสียอากรแสตมป์ในอัตราที่ต่ำกว่าต้นฉบับ ขณะที่สำเนาเอกสารทั่วไปที่ไม่มีการรับรองหรือไม่ได้นำไปใช้เป็นพยานหลักฐานหลักมักจะไม่ต้องเสียอากรแสตมป์ เว้นแต่จะมีข้อกำหนดเฉพาะ
นอกจากนี้ ควรตรวจสอบข้อยกเว้นหรือเอกสารที่ได้รับการยกเว้นอากรตามกฎกระทรวงด้วย รัฐบาลมีการยกเว้นอากรแสตมป์ให้กับหน่วยงานบางประเภท เช่น ส่วนราชการ รัฐวิสาหกิจ องค์การบริหารส่วนท้องถิ่น หรือในบางกรณีอาจมีการยกเว้นอากรสำหรับธุรกรรมบางประเภทเพื่อส่งเสริมเศรษฐกิจ การตรวจสอบสิทธิประโยชน์และการยกเว้นเหล่านี้จะช่วยให้คุณหลีกเลี่ยงการเสียภาษีโดยไม่จำเป็น และมั่นใจได้ว่าการดำเนินงานเป็นไปอย่างถูกต้องตามกรอบกฎหมายล่าสุด
วิธีติดและขีดฆ่าอากรแสตมป์ให้ถูกต้องตามกฎหมาย
เมื่อตรวจสอบจนมั่นใจแล้วว่าเอกสารของคุณต้องติดอากรแสตมป์มูลค่า ฿10 ขั้นตอนต่อไปคือการติดแสตมป์ลงบนเอกสารในตำแหน่งที่เหมาะสม โดยทั่วไปมักนิยมติดอากรแสตมป์ไว้ที่มุมบนด้านขวาของเอกสารหน้าแรก หรือบริเวณใกล้กับลายมือชื่อของผู้ทำตราสาร เช่น ข้างลายเซ็นของผู้มอบอำนาจหรือผู้รับมอบอำนาจ การเลือกตำแหน่งที่ชัดเจนช่วยให้เจ้าพนักงานหรือคู่สัญญาสามารถตรวจสอบความถูกต้องได้ง่าย และไม่ทับซ้อนกับเนื้อหาสำคัญในเอกสาร
การขีดฆ่าอากรแสตมป์เป็นขั้นตอนทางกฎหมายที่สำคัญที่สุด เพราะหากติดแสตมป์แล้วแต่ไม่มีการขีดฆ่า จะถือว่าเอกสารนั้นยังไม่ได้เสียอากรแสตมป์โดยสมบูรณ์ วิธีการขีดฆ่าที่ถูกต้องคือการเขียนเส้นขีดทับดวงแสตมป์ พร้อมทั้งลงลายมือชื่อหรือลงชื่อย่อของบุคคลผู้มีหน้าที่ขีดฆ่า หรือจะใช้ตราประทับโดยใช้แท่นประทับตราที่มีคุณภาพประทับทับลงบนดวงแสตมป์ก็ได้ นอกจากนี้ กฎหมายยังกำหนดให้ต้องระบุวันที่ เดือน ปี ที่ทำการขีดฆ่าลงไปด้วย เพื่อเป็นหลักฐานแสดงเวลาในการเสียภาษีที่ชัดเจน
ในกรณีที่เอกสารมีหลายหน้า หรือเมื่อมูลค่าอากรที่ต้องใช้มีจำนวนมากจนไม่สามารถใช้แสตมป์กระดาษติดลงบนเอกสารได้ทั้งหมด หรือในกรณีที่กฎหมายกำหนดให้ต้องชำระเป็นตัวเงินแทนการติดแสตมป์กระดาษ ผู้เสียภาษีจะต้องนำเอกสารไปยื่นขอชำระอากรเป็นตัวเงิน ณ สำนักงานสรรพากรพื้นที่สาขา โดยเจ้าหน้าที่จะออกใบเสร็จรับเงินและประทับตราแสดงการเสียอากรบนเอกสารให้แทนการติดแสตมป์กระดาษ
สำหรับข้อแนะนำด้านเครื่องเขียนและการดูแลรักษาเอกสาร เนื่องจากสภาพอากาศในประเทศไทยมีความร้อนและความชื้นสูง โดยเฉพาะในช่วงฤดูฝน อากรแสตมป์ซึ่งเป็นกระดาษที่มีกาวในตัวอาจเสื่อมสภาพหรือติดกันเป็นก้อนได้ง่ายหากเก็บรักษาไม่ดี ควรเก็บรักษาอากรแสตมป์ที่ยังไม่ได้ใช้งานไว้ในซองใส่เอกสารที่แห้งและปิดสนิท หลีกเลี่ยงแสงแดดและความชื้น และก่อนที่จะติดแสตมป์ลงบนเอกสาร ควรตรวจสอบให้แน่ใจว่าพื้นผิวของกระดาษสะอาดและแห้งสนิท เพื่อให้แสตมป์ยึดติดได้อย่างแน่นหนา ไม่หลุดลอกในภายหลัง ซึ่งอาจส่งผลต่อความสมบูรณ์ทางกฎหมายของเอกสาร
สัญญาณเตือนที่ควรปรึกษากรมสรรพากรหรือนักกฎหมาย
แม้ว่าการติดอากรแสตมป์ ฿10 จะดูเป็นเรื่องง่ายและตรงไปตรงมา แต่ก็มีสถานการณ์บางอย่างที่เป็นสัญญาณเตือนว่าคุณควรหยุดดำเนินการด้วยตนเองและหันไปปรึกษาเจ้าหน้าที่กรมสรรพากรหรือนักกฎหมายผู้เชี่ยวชาญ สัญญาณเตือนแรกคือ สัญญาที่มีมูลค่าสูง สัญญาเช่าระยะยาว หรือเอกสารที่เกี่ยวข้องกับการโอนอสังหาริมทรัพย์ ธุรกรรมเหล่านี้มักมีข้อกำหนดทางกฎหมายที่ซับซ้อน มีการคำนวณอากรแสตมป์ตามสัดส่วนมูลค่า และมีบทลงโทษหรือค่าปรับที่สูงมากหากคำนวณผิดพลาด
สัญญาณเตือนต่อมาคือ หนังสือมอบอำนาจที่มีขอบเขตการดำเนินงานซับซ้อน เกี่ยวข้องกับทรัพย์สินจำนวนมาก หรือมีผู้รับมอบอำนาจหลายคนในฉบับเดียวกัน การมอบอำนาจในลักษณะนี้อาจไม่เข้าข่ายการเสียอากรแสตมป์ในอัตราคงที่ ฿10 แต่อาจต้องเสียในอัตราที่สูงขึ้นตามจำนวนผู้รับมอบอำนาจหรือจำนวนการกระทำที่ระบุไว้ในหนังสือ การตีความขอบเขตอำนาจที่ผิดพลาดอาจทำให้หนังสือมอบอำนาจนั้นไม่มีผลบังคับใช้ในชั้นศาลเมื่อเกิดปัญหา
นอกจากนี้ เอกสารที่จัดทำขึ้นในต่างประเทศและนำเข้ามาใช้งานในประเทศไทยก็เป็นอีกหนึ่งกรณีที่ต้องระมัดระวังเป็นพิเศษ กฎหมายมีข้อกำหนดเฉพาะเกี่ยวกับระยะเวลาในการติดอากรแสตมป์สำหรับตราสารที่ทำในต่างประเทศ โดยทั่วไปต้องเสียอากรภายใน 30 วันนับแต่วันที่นำตราสารนั้นเข้ามาในประเทศไทย หากพ้นกำหนดนี้อาจต้องเสียเงินเพิ่มหรือค่าปรับตามกฎหมาย การปรึกษาผู้เชี่ยวชาญจะช่วยให้คุณดำเนินการได้ทันเวลาและถูกต้องตามขั้นตอน
สุดท้าย หากข้อความในสัญญามีความกำกวม ไม่ชัดเจน หรือไม่ตรงกับประเภทเอกสารมาตรฐานที่ระบุไว้ในบัญชีอัตราอากรแสตมป์ของกรมสรรพากร การพยายามตีความและติดอากรแสตมป์ด้วยตนเองอาจนำมาซึ่งความเสี่ยงทางภาษี การขอคำแนะนำจากเจ้าหน้าที่สรรพากรโดยตรงจะช่วยให้คุณได้รับคำตอบที่ถูกต้องและเป็นทางการ ช่วยลดความเสี่ยงในการถูกประเมินภาษีย้อนหลังและค่าปรับทางแพ่งได้อย่างมีประสิทธิภาพ
คำถามที่พบบ่อยเกี่ยวกับอากรแสตมป์ (FAQ)
สามารถซื้ออากรแสตมป์ ฿10 ได้ที่ไหนบ้าง?
ช่องทางอย่างเป็นทางการและปลอดภัยที่สุดในการซื้ออากรแสตมป์คือ สำนักงานสรรพากรพื้นที่สาขาทุกแห่ง นอกจากนี้ยังสามารถหาซื้อได้ที่ธนาคารพาณิชย์บางแห่งที่ได้รับอนุญาต หรือที่ทำการไปรษณีย์ไทยในบางสาขา ควรหลีกเลี่ยงการซื้ออากรแสตมป์จากร้านค้าทั่วไปที่ไม่มีใบอนุญาต หรือจากร้านค้าออนไลน์ที่ไม่น่าเชื่อถือ เพื่อป้องกันความเสี่ยงจากการได้รับอากรแสตมป์ปลอม ซึ่งการใช้อากรแสตมป์ปลอมนอกจากจะทำให้เอกสารไม่มีผลทางกฎหมายแล้ว ยังมีความผิดทางอาญาอีกด้วย
หากติดอากรแสตมป์ผิดมูลค่าหรือลืมขีดฆ่าต้องทำอย่างไร?
หากคุณลืมขีดฆ่าอากรแสตมป์ เอกสารนั้นจะถือว่ายังไม่ได้เสียอากรแสตมป์อย่างสมบูรณ์ตามกฎหมาย และหากติดอากรแสตมป์ผิดมูลค่า คุณต้องนำเอกสารดังกล่าวไปแสดงต่อเจ้าพนักงานสรรพากร ณ สำนักงานสรรพากรพื้นที่ เพื่อขอชำระอากรเพิ่มให้ครบถ้วน พร้อมทั้งเสียเงินเพิ่มหรือค่าปรับตามระยะเวลาที่ล่าช้า ทั้งนี้ อากรแสตมป์ที่ติดลงบนเอกสารและขีดฆ่าไปแล้วจะไม่สามารถลอกออกเพื่อขอคืนเงินหรือเปลี่ยนเป็นดวงใหม่ได้ ดังนั้นจึงควรตรวจสอบความถูกต้องก่อนการติดและขีดฆ่าทุกครั้ง
เอกสารฉบับสำเนาต้องใช้อากรแสตมป์ ฿10 เหมือนต้นฉบับหรือไม่?
โดยทั่วไปแล้ว เอกสารที่เป็นเพียงสำเนาที่ไม่มีการลงลายมือชื่อรับรองเพื่อใช้เป็นตราสารหลัก จะได้รับการยกเว้นไม่ต้องเสียอากรแสตมป์ อย่างไรก็ตาม หากเป็นคู่ฉบับหรือคู่ฉีกของตราสาร ซึ่งทำขึ้นพร้อมกับต้นฉบับและมีข้อความทำนองเดียวกัน กฎหมายกำหนดให้ต้องเสียอากรแสตมป์ด้วย โดยหากต้นฉบับเสียอากรไม่เกิน ฿10 คู่ฉบับจะต้องเสียอากรเท่ากับต้นฉบับ แต่หากต้นฉบับเสียอากรเกิน ฿10 คู่ฉบับจะเสียอากรในอัตรา ฿5 ดังนั้นจึงต้องแยกแยะระหว่างสำเนาทั่วไปและคู่ฉบับทางกฎหมายให้ชัดเจน
พูดคุยกับชุมชน
แบ่งปันประสบการณ์หรือถามคำถาม ความคิดเห็นจะได้รับการตรวจสอบก่อนเผยแพร่