
การบริหารจัดการเอกสารในสำนักงานไม่ได้มีเพียงแค่การจัดพิมพ์และการลงลายมือชื่อเท่านั้น แต่ยังมีขั้นตอนทางกฎหมายและภาษีที่ต้องดำเนินการให้ครบถ้วน โดยเฉพาะอย่างยิ่งการเสียภาษีอากรแสตมป์สำหรับสัญญาและตราสารประเภทต่างๆ การทำความเข้าใจเรื่องอากรแสตมป์อย่างถูกต้องจะช่วยให้เอกสารสัญญาขององค์กรมีผลสมบูรณ์ตามกฎหมาย สามารถใช้เป็นพยานหลักฐานในชั้นศาลได้อย่างไม่มีข้อบกพร่อง และช่วยป้องกันไม่ให้ธุรกิจต้องเผชิญกับค่าปรับย้อนหลังที่อาจส่งผลกระทบต่อสถานะทางการเงินของบริษัท
ในทางปฏิบัติของงานธุรการและงานกฎหมาย การเตรียมความพร้อมเรื่องอุปกรณ์สำนักงานที่เหมาะสมและการรู้วิธีดำเนินการที่ถูกต้องตามระเบียบของกรมสรรพากรเป็นสิ่งจำเป็นอย่างยิ่ง บทความนี้จะพาคุณไปเจาะลึกถึงประเภทเอกสารที่ต้องติดอากรแสตมป์ วิธีการคำนวณเบื้องต้น ตลอดจนขั้นตอนการติดและการขีดฆ่าอย่างถูกวิธี เพื่อให้มั่นใจว่าเอกสารทุกฉบับในสำนักงานของคุณได้รับการจัดการอย่างเป็นระบบและถูกต้องตามกฎหมายทุกประการ
ทำความเข้าใจอากรแสตมป์และเอกสารที่ต้องเสียภาษี
อากรแสตมป์คือภาษีหมวดหนึ่งตามประมวลรัษฎากร ซึ่งจัดเก็บในรูปแบบของแสตมป์กระดาษที่ออกโดยหน่วยงานราชการเพื่อใช้ติดบนเอกสารหรือตราสารที่กฎหมายกำหนด วัตถุประสงค์หลักของการจัดเก็บภาษีประเภทนี้คือการรับรองความสมบูรณ์ของเอกสารในทางกฎหมาย โดยตราสารที่ไม่ได้ติดอากรแสตมป์หรือติดไม่ครบถ้วนตามที่กฎหมายกำหนด จะไม่สามารถใช้เป็นพยานหลักฐานในคดีแพ่งได้จนกว่าจะมีการเสียอากรและเสียเงินเพิ่มให้ถูกต้องเสียก่อน ซึ่งอาจทำให้ธุรกิจเสียเปรียบในการดำเนินคดีความ
สินค้าที่กล่าวถึงในคู่มือนี้
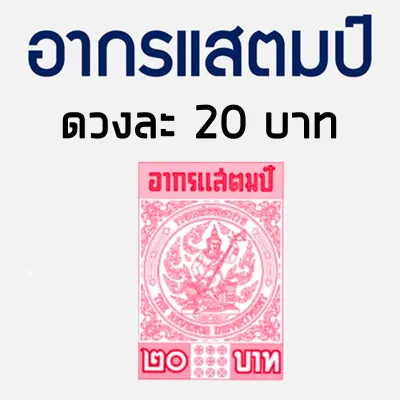
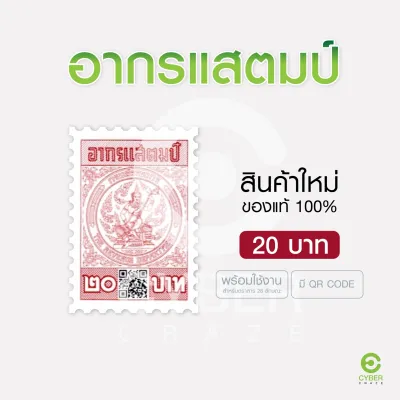
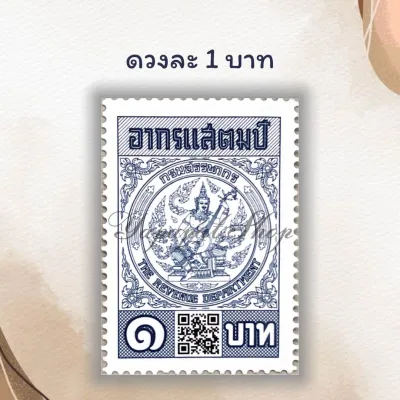
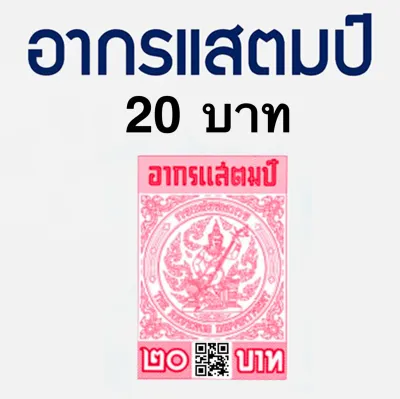
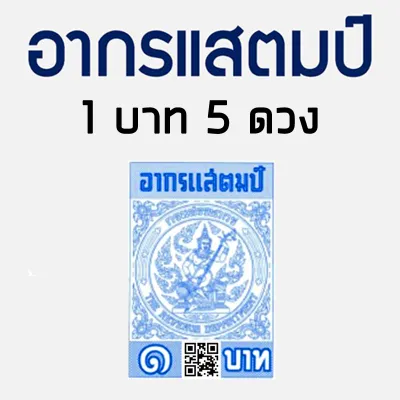
ราคาอาจมีการเปลี่ยนแปลง โปรดตรวจสอบราคาล่าสุดในหน้าสินค้า
สำหรับเอกสารและสัญญาทางธุรกิจที่มักจะพบในชีวิตประจำวันของชาวสำนักงานและจำเป็นต้องเสียอากรแสตมป์นั้นมีอยู่หลายประเภท ตัวอย่างเช่น สัญญาเช่าที่ดินหรืออาคาร สัญญาจ้างทำของที่มุ่งเน้นผลสำเร็จของงาน สัญญากู้ยืมเงินหรือการตกลงให้เบิกเงินเกินบัญชี ตลอดจนหนังสือมอบอำนาจประเภทต่างๆ ที่ใช้ในการทำธุรกรรมแทนบุคคลอื่น อย่างไรก็ตาม รายการเหล่านี้เป็นเพียงตัวอย่างเบื้องต้นที่พบได้บ่อยเท่านั้น ยังมีตราสารอีกหลายประเภทที่กฎหมายกำหนดให้ต้องเสียอากรแสตมป์ตามเงื่อนไขเฉพาะ
เนื่องจากข้อกำหนดทางกฎหมายและอัตราภาษีอาจมีการปรับปรุงหรือเปลี่ยนแปลงตามนโยบายของรัฐบาลในแต่ละช่วงเวลา ผู้รับผิดชอบงานเอกสารจึงควรตรวจสอบบัญชีอัตราอากรแสตมป์ฉบับปัจจุบันจากเว็บไซต์ของกรมสรรพากรหรือติดต่อสอบถามจากเจ้าหน้าที่สรรพากรโดยตรงก่อนเริ่มดำเนินการทุกครั้ง การตรวจสอบข้อมูลล่าสุดนี้จะช่วยป้องกันความผิดพลาดในการคำนวณมูลค่าอากร และช่วยให้องค์กรปฏิบัติตามกฎระเบียบได้อย่างถูกต้องแม่นยำที่สุด
เตรียมอุปกรณ์และตรวจสอบอัตราอากรก่อนเริ่มติด
ก่อนที่จะลงมือติดอากรแสตมป์ลงบนเอกสารจริง การเตรียมอุปกรณ์สำนักงานให้พร้อมเป็นขั้นตอนสำคัญที่จะช่วยให้งานดำเนินไปได้อย่างราบรื่นและเป็นระเบียบ อุปกรณ์พื้นฐานที่ต้องจัดเตรียมประกอบด้วย อากรแสตมป์ในจำนวนที่เพียงพอ ปากกาลูกลื่นหรือปากกาหมึกซึมที่มีคุณภาพดี ตราประทับของบริษัท และกาวแท่งหรือกาวลาเท็กซ์คุณภาพสูง เนื่องจากสภาพอากาศในประเทศไทยมีความชื้นสูงและมีความร้อนสะสม อาจส่งผลให้กาวที่อยู่ด้านหลังของอากรแสตมป์เสื่อมสภาพหรือแห้งตัวจนไม่สามารถยึดเกาะกับกระดาษสัญญาได้อย่างแน่นหนา การเตรียมกาวสำรองไว้จึงช่วยแก้ปัญหานี้ได้เป็นอย่างดี

การเลือกใช้ปากกาสำหรับขีดฆ่าก็มีความสำคัญไม่แพ้กัน ควรเลือกใช้ปากกาที่มีหมึกเข้มและทนทานต่อความชื้น เช่น ปากกาลูกลื่นหมึกน้ำมันหรือปากกาเจลชนิดกันน้ำ เพื่อป้องกันไม่ให้หมึกซึมเลอะเทอะหรือจางหายไปเมื่อเวลาผ่านไป นอกจากนี้ การเก็บรักษาอากรแสตมป์ในสำนักงานควรเก็บไว้ในซองพลาสติกกันความชื้นหรือกล่องเก็บอุปกรณ์ที่ปิดสนิท และหลีกเลี่ยงการวางไว้ในที่ที่โดนแสงแดดโดยตรงหรือมีความร้อนสูง เพื่อป้องกันไม่ให้แสตมป์ติดกันเป็นปึกจนเสียหาย
การคำนวณจำนวนอากรแสตมป์ที่ต้องใช้จะต้องอ้างอิงจากมูลค่าที่ระบุในสัญญาหรือเอกสารนั้นๆ โดยตรง ตัวอย่างเช่น สัญญาเช่าหรือสัญญาจ้างทำของมักจะคำนวณอากรแสตมป์จากยอดเงินรวมของค่าเช่าหรือค่าจ้างตลอดอายุสัญญาตามอัตราส่วนที่กฎหมายกำหนด ส่วนสัญญากู้ยืมเงินก็จะคำนวณจากยอดเงินกู้ที่ตกลงกัน การคำนวณนี้ต้องทำอย่างรอบคอบและปัดเศษขึ้นตามหลักเกณฑ์ของกรมสรรพากร หากเป็นสัญญาที่มีเงื่อนไขซับซ้อนหรือมีเอกสารแนบท้ายหลายส่วน ควรแยกพิจารณาเป็นรายกรณีเพื่อไม่ให้เกิดการติดอากรต่ำกว่าความเป็นจริง
สำหรับช่องทางการจัดซื้ออากรแสตมป์ เพื่อความปลอดภัยและมั่นใจว่าจะได้รับแสตมป์ที่เป็นของแท้และออกโดยหน่วยงานราชการอย่างถูกต้อง สำนักงานควรจัดซื้อจากสำนักงานสรรพากรพื้นที่สาขาหรือที่ทำการไปรษณีย์ที่ได้รับอนุญาตเท่านั้น หลีกเลี่ยงการซื้อจากแหล่งจำหน่ายที่ไม่น่าเชื่อถือหรือร้านค้าออนไลน์ทั่วไปที่ไม่มีการรับรอง เนื่องจากหากนำแสตมป์ปลอมมาใช้งาน นอกจากจะทำให้เอกสารไม่มีผลสมบูรณ์แล้ว ยังอาจมีความผิดทางกฎหมายอาญาอีกด้วย
ขั้นตอนการติดและขีดฆ่าอากรแสตมป์ที่ถูกต้อง
เมื่อคำนวณและจัดเตรียมอากรแสตมป์เรียบร้อยแล้ว ขั้นตอนต่อไปคือการติดลงบนเอกสารสัญญา ตำแหน่งที่เหมาะสมที่สุดในการติดอากรแสตมป์คือบริเวณพื้นที่ว่างบนหน้าแรกของเอกสาร หรือบริเวณใกล้กับลายมือชื่อของคู่สัญญาและพยาน โดยต้องระวังไม่ให้แสตมป์ไปทับซ้อนกับข้อความสำคัญในสัญญา ลายเซ็น หรือตราประทับอื่นๆ ที่มีอยู่เดิม การเลือกพื้นที่ว่างที่ชัดเจนจะช่วยให้เจ้าหน้าที่สามารถตรวจสอบความถูกต้องและจำนวนของอากรแสตมป์ได้อย่างสะดวก
ขั้นตอนที่สำคัญที่สุดและมักจะถูกละเลยคือการขีดฆ่าอากรแสตมป์ ซึ่งกฎหมายกำหนดไว้เพื่อป้องกันไม่ให้นำแสตมป์ดวงเดิมกลับมาหมุนเวียนใช้ซ้ำ การขีดฆ่าที่ถูกต้องสามารถทำได้โดยการเขียนเส้นคร่อมทับแสตมป์พร้อมทั้งลงลายมือชื่อหรือลงชื่อย่อของคู่สัญญา และระบุวันที่ที่ทำการขีดฆ่าให้ชัดเจน หรือจะใช้ตราประทับของบริษัทประทับทับลงบนแสตมป์ก็ได้ สิ่งสำคัญคือรอยขีดฆ่า ลายเซ็น หรือตราประทับนั้นจะต้องคาบเกี่ยวระหว่างตัวอากรแสตมป์และเนื้อกระดาษของเอกสาร เพื่อแสดงให้เห็นว่าแสตมป์ดวงนั้นได้รับการใช้งานและยกเลิกแล้วอย่างสมบูรณ์
นอกจากนี้ ระยะเวลาในการดำเนินการก็เป็นสิ่งที่ไม่ควรมองข้าม กฎหมายกำหนดให้ต้องติดอากรแสตมป์และขีดฆ่าให้แล้วเสร็จในทันทีที่มีการทำตราสารหรือลงนามในสัญญา หรืออย่างช้าที่สุดภายในระยะเวลาที่กฎหมายกำหนดนับจากวันที่จัดทำเอกสาร (โดยทั่วไปคือภายในสิบห้าวันหากเอกสารนั้นทำขึ้นในประเทศไทย) การปล่อยปละละเลยจนล่วงเลยเวลาที่กำหนดจะทำให้เอกสารนั้นตกเป็นตราสารที่ไม่ได้เสียอากรโดยชอบ และต้องเสียเงินเพิ่มตามอัตราที่กฎหมายกำหนดเมื่อมีการตรวจสอบพบในภายหลัง
ข้อควรระวังและข้อผิดพลาดที่พบบ่อย
การละเลยไม่ปฏิบัติตามหลักเกณฑ์เรื่องอากรแสตมป์อาจส่งผลเสียร้ายแรงต่อธุรกิจ ผลกระทบทางกฎหมายที่เด่นชัดที่สุดคือ เอกสารสัญญาฉบับนั้นจะไม่สามารถใช้เป็นพยานหลักฐานในคดีแพ่งได้ ซึ่งหากเกิดข้อพิพาทหรือการผิดสัญญาขึ้นมา บริษัทจะไม่สามารถฟ้องร้องบังคับคดีตามกฎหมายได้อย่างเต็มที่ นอกจากนี้ หากเจ้าหน้าที่สรรพากรตรวจพบว่ามีการเสียอากรไม่ครบถ้วนหรือไม่ถูกต้อง บริษัทจะต้องเสียเงินเพิ่มเป็นจำนวนหลายเท่าของมูลค่าอากรที่ขาดไป ซึ่งถือเป็นค่าใช้จ่ายที่หลีกเลี่ยงได้หากมีการจัดการที่ดีตั้งแต่แรก
ข้อผิดพลาดที่พบบ่อยในสำนักงานมักเกิดจากความไม่เข้าใจในรายละเอียด เช่น การลืมขีดฆ่าอากรแสตมป์หลังจากติดลงบนเอกสารแล้ว การเซ็นชื่อขีดฆ่าเฉพาะบนตัวแสตมป์โดยไม่ให้ลายเซ็นคาบเกี่ยวลงบนกระดาษเอกสาร หรือการติดแสตมป์ผิดตำแหน่งจนไปทับข้อความสำคัญ นอกจากนี้ บางสำนักงานยังมีความเข้าใจผิดโดยนำแสตมป์ไปรษณีย์ทั่วไปมาติดแทนอากรแสตมป์เนื่องจากมีลักษณะคล้ายกัน ซึ่งแสตมป์ไปรษณีย์ไม่สามารถใช้แทนอากรแสตมป์ทางภาษีได้เลย และอีกหนึ่งปัญหาคือการเก็บรักษาอากรแสตมป์ไม่ดีในสภาพอากาศร้อนชื้น ทำให้แสตมป์ติดกันเป็นปึกจนเสียหายและใช้งานไม่ได้
หากพบว่ามีความผิดพลาดเกิดขึ้น เช่น ติดอากรแสตมป์ไม่ครบถ้วน หรือต้องการคำแนะนำเพิ่มเติมเกี่ยวกับการขอคืนเงินค่าอากรแสตมป์ในกรณีที่ติดเกินหรือติดผิดพลาด แนวทางปฏิบัติที่ดีที่สุดคือการติดต่อสอบถามและปรึกษากับเจ้าหน้าที่ที่สำนักงานสรรพากรพื้นที่โดยตรง เจ้าหน้าที่จะสามารถให้คำแนะนำเกี่ยวกับขั้นตอนการยื่นคำร้องและการแก้ไขเอกสารให้ถูกต้องตามระเบียบปฏิบัติของทางราชการได้อย่างแม่นยำที่สุด ซึ่งจะช่วยลดความเสี่ยงในการถูกประเมินค่าปรับย้อนหลังได้
คำถามที่พบบ่อย (FAQ)
เอกสารอิเล็กทรอนิกส์ต้องติดอากรแสตมป์หรือไม่
ในยุคปัจจุบันที่หลายองค์กรเปลี่ยนมาใช้ระบบเอกสารดิจิทัล สัญญาหรือตราสารที่จัดทำขึ้นในรูปแบบอิเล็กทรอนิกส์ก็ยังคงมีภาระผูกพันต้องเสียอากรแสตมป์เช่นเดียวกับเอกสารกระดาษ อย่างไรก็ตาม วิธีการดำเนินการจะเปลี่ยนจากการติดแสตมป์กระดาษเป็นการชำระอากรแสตมป์ผ่านระบบอิเล็กทรอนิกส์ของกรมสรรพากรแทน ผู้ใช้งานจึงควรศึกษาและตรวจสอบระเบียบปฏิบัติรวมถึงขั้นตอนการลงทะเบียนใช้งานระบบออนไลน์จากหน่วยงานราชการที่เกี่ยวข้อง เพื่อให้สามารถยื่นชำระอากรสำหรับเอกสารดิจิทัลได้อย่างถูกต้องและรวดเร็ว
หากทำอากรแสตมป์เสียหายก่อนติดต้องทำอย่างไร
หากเกิดกรณีที่อากรแสตมป์ชำรุด ฉีกขาด หรือเสียหายก่อนที่จะนำไปติดลงบนเอกสาร แนวทางปฏิบัติเบื้องต้นคือให้เก็บรวบรวมชิ้นส่วนของแสตมป์ที่เสียหายนั้นไว้ทั้งหมดอย่างระมัดระวัง ห้ามพยายามนำเทปกาวมาแปะเชื่อมต่อแล้วนำไปติดบนเอกสารสัญญาจริง เพราะอาจทำให้เจ้าหน้าที่เข้าใจผิดว่าเป็นแสตมป์ที่ผ่านการใช้งานมาแล้ว จากนั้นให้นำชิ้นส่วนแสตมป์ที่เสียหายดังกล่าวไปติดต่อที่สำนักงานสรรพากรพื้นที่เพื่อสอบถามเงื่อนไขและขั้นตอนในการขอเปลี่ยนเป็นแสตมป์ดวงใหม่หรือขอคืนเงินตามระเบียบของทางราชการต่อไป
พูดคุยกับชุมชน
แบ่งปันประสบการณ์หรือถามคำถาม ความคิดเห็นจะได้รับการตรวจสอบก่อนเผยแพร่