
การทำธุรกรรมและสัญญาทางธุรกิจในประเทศไทยมีขั้นตอนสำคัญทางกฎหมายขั้นตอนหนึ่งที่มักถูกมองข้าม นั่นคือการปิด “อากรสแตมป์” บนเอกสารหรือตราสารตามที่ประมวลรัษฎากรกำหนด หากเอกสารที่กฎหมายบังคับไม่ได้รับการปิดอากรอย่างถูกต้องและขีดฆ่าตามหลักเกณฑ์ เอกสารนั้นจะไม่สามารถใช้เป็นพยานหลักฐานในคดีแพ่งเพื่อฟ้องร้องบังคับคดีได้ การทำความเข้าใจประเภทเอกสารที่ต้องเสียอากรจึงเป็นสิ่งจำเป็นสำหรับผู้ประกอบการและบุคคลทั่วไปในการเตรียมความพร้อมทางกฎหมายและจัดซื้อดวงตราอากรได้อย่างถูกต้องครบถ้วน
วิธีประเมินว่าเอกสารของคุณต้องปิดอากรสแตมป์หรือไม่
การประเมินว่าเอกสารหรือสัญญาของคุณเข้าข่ายต้องปิดอากรสแตมป์หรือไม่ สามารถเริ่มต้นได้จากการตรวจสอบลักษณะของนิติกรรมนั้นๆ ว่าตรงกับ “ตราสาร” ทั้ง 28 หมวดที่ระบุไว้ในบัญชีอัตราอากรสแตมป์ท้ายประมวลรัษฎากรหรือไม่ โดยทั่วไปแล้ว นิติกรรมที่มีการโอนสิทธิ การกู้ยืมเงิน การเช่าทรัพย์สิน หรือการมอบอำนาจ มักจะเป็นกลุ่มหลักที่กฎหมายกำหนดให้ต้องเสียอากร
นอกจากนี้ คุณต้องพิจารณาวัตถุประสงค์ของเอกสารนั้นด้วย หากเป็นเอกสารที่จัดทำขึ้นเพื่อใช้เป็นหลักฐานทางกฎหมายระหว่างคู่สัญญา หรือต้องนำไปยื่นต่อหน่วยงานราชการเพื่อประกอบการทำธุรกรรม เอกสารเหล่านั้นมักจะต้องผ่านขั้นตอนการเสียอากรให้เสร็จสิ้นก่อนการยื่นเสมอ
สินค้าที่กล่าวถึงในคู่มือนี้
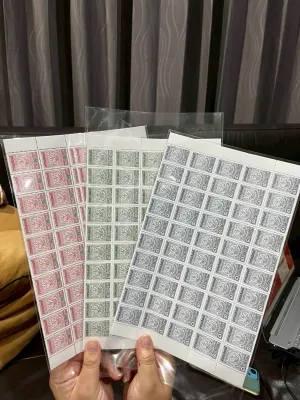
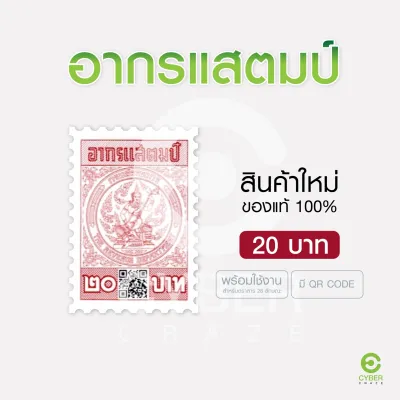
ราคาอาจมีการเปลี่ยนแปลง โปรดตรวจสอบราคาล่าสุดในหน้าสินค้า
ก่อนที่จะดำเนินการจัดซื้อดวงตราอากร แนะนำให้ตรวจสอบอัตราอากรและข้อยกเว้นล่าสุดจากประกาศของกรมสรรพากรอย่างละเอียด เนื่องจากรายละเอียดบางประการอาจมีการปรับเปลี่ยน หรือสัญญาบางประเภทอาจได้รับยกเว้นภาษีอากรสแตมป์ภายใต้เงื่อนไขเฉพาะของรัฐบาล
ในปัจจุบัน นอกจากการปิดดวงตราอากรแบบกระดาษแล้ว กรมสรรพากรยังได้พัฒนาการชำระอากรผ่านระบบอิเล็กทรอนิกส์ (e-Stamp) สำหรับตราสารบางประเภท เช่น สัญญาเช่าที่ดินหรืออาคาร และสัญญาจ้างทำของ ซึ่งช่วยเพิ่มความสะดวกและลดขั้นตอนการจัดหาดวงตราอากรแบบดั้งเดิมลงได้มาก
ประเภทสัญญาทางธุรกิจที่พบบ่อยและต้องใช้ดวงตราอากร
สัญญาทางธุรกิจหลากหลายรูปแบบที่ใช้ในการดำเนินงานประจำวันล้วนมีข้อผูกพันที่ต้องเสียอากรสแตมป์ การจัดกลุ่มสัญญาเหล่านี้จะช่วยให้คุณสามารถวางแผนจัดเตรียมดวงตราอากรได้อย่างเป็นระบบและป้องกันความผิดพลาด

สิ่งสำคัญที่ต้องตระหนักคือ อัตราอากรส่วนใหญ่จะคำนวณตามมูลค่าที่ระบุไว้ในสัญญา ดังนั้นคุณจึงต้องตรวจสอบรายละเอียดตัวเลขและเงื่อนไขทางการเงินในเอกสารอย่างรอบคอบก่อนคำนวณจำนวนอากรที่ต้องซื้อ
สัญญาเช่าและสัญญาเกี่ยวกับอสังหาริมทรัพย์
สัญญาเช่าที่ดิน บ้าน อาคารพาณิชย์ หรือพื้นที่สำนักงาน เป็นเอกสารกลุ่มแรกๆ ที่ต้องปิดอากรสแตมป์ โดยอัตราอากรจะคิดตามสัดส่วนของค่าเช่าตลอดอายุสัญญาเช่าทั้งหมด ซึ่งคู่สัญญาต้องร่วมกันพิจารณาและจัดเตรียมดวงตราอากรให้ครบถ้วนตามมูลค่าจริง
นอกจากนี้ สัญญาเช่าซื้อทรัพย์สิน รวมถึงข้อตกลงหรือบันทึกแนบท้ายที่มีผลเป็นการต่ออายุสัญญาเช่าเดิม ก็จัดเป็นตราสารที่ต้องเสียอากรสแตมป์ด้วยเช่นกัน การละเลยไม่ปิดอากรในส่วนต่ออายุอาจทำให้สัญญาส่วนที่ต่อออกไปไม่มีผลสมบูรณ์ในทางกฎหมายเมื่อเกิดข้อพิพาท
ข้อควรระวังคือการแยกแยะระยะเวลาของสัญญาเช่า แม้ว่าจะเป็นการเช่าระยะสั้นหรือระยะยาวตามเกณฑ์ของกรมสรรพากร ก็ยังคงต้องเสียอากรสแตมป์ตามอัตราที่กำหนด การตรวจสอบเงื่อนไขเหล่านี้ล่วงหน้าจะช่วยให้คุณคำนวณค่าใช้จ่ายได้อย่างแม่นยำ
สัญญากู้ยืมเงินและเอกสารค้ำประกัน
สัญญากู้ยืมเงินไม่ว่าจะเป็นการกู้ยืมระหว่างบุคคลธรรมดาด้วยกัน หรือระหว่างนิติบุคคล ถือเป็นตราสารที่กฎหมายบังคับให้ต้องปิดอากรสแตมป์ โดยคิดอัตราอากรตามยอดเงินที่กู้ยืมจริง แต่จะมีเพดานสูงสุดกำหนดไว้ตามที่กฎหมายระบุ
สำหรับเอกสารค้ำประกันหนี้ สัญญาจำนอง หรือหนังสือค้ำประกันของธนาคาร ก็ต้องมีการเสียอากรสแตมป์เช่นเดียวกัน เนื่องจากเป็นเอกสารที่สร้างภาระผูกพันทางการเงินและใช้เป็นหลักประกันในการชำระหนี้
ในกรณีที่มีการทำสัญญาประนีประนอมยอมความหรือหนังสือรับชำระหนี้เพื่อระงับข้อพิพาท คุณควรตรวจสอบรายละเอียดให้ดีว่ามีข้อตกลงใหม่ที่เข้าข่ายต้องปิดอากรเพิ่มเติมหรือไม่ เพื่อให้เอกสารประนีประนอมนั้นมีผลบังคับใช้ได้อย่างสมบูรณ์
ใบมอบอำนาจและสัญญาจ้างทำของ
ใบมอบอำนาจเป็นเอกสารที่พบบ่อยที่สุดอย่างหนึ่งในการทำธุรกรรม ไม่ว่าจะเป็นการมอบอำนาจให้บุคคลอื่นไปจดทะเบียนทำนิติกรรม ซื้อขายสินทรัพย์ หรือติดต่อประสานงาน ซึ่งอัตราอากรจะแตกต่างกันไปขึ้นอยู่กับว่าเป็นการมอบอำนาจให้กระทำการครั้งเดียว หรือมอบอำนาจให้กระทำการมากกว่าหนึ่งครั้ง
สัญญาจ้างทำของและสัญญาจ้างเหมาบริการก็เป็นอีกหนึ่งกลุ่มที่ต้องปิดอากรสแตมป์ โดยคิดอัตราอากรจากมูลค่าของสินจ้างในสัญญา อย่างไรก็ตาม ต้องแยกแยะให้ชัดเจนระหว่างสัญญาจ้างทำของที่มุ่งเน้นผลสำเร็จของงาน กับสัญญาจ้างแรงงานทั่วไป ซึ่งสัญญาจ้างแรงงานตามกฎหมายคุ้มครองแรงงานมักจะได้รับยกเว้นอากรสแตมป์
การแยกแยะประเภทใบมอบอำนาจทั่วไปกับใบมอบอำนาจเฉพาะกิจที่ต้องใช้ยื่นต่อหน่วยงานราชการบางแห่ง เช่น กรมที่ดิน หรือกรมพัฒนาธุรกิจการค้า จะช่วยให้คุณเตรียมดวงตราอากรได้ถูกต้องตามข้อกำหนดเฉพาะของหน่วยงานนั้นๆ
ขั้นตอนการเตรียมซื้อและวิธีปิดอากรสแตมป์ให้ถูกต้องตามหลักเกณฑ์
การจัดซื้อดวงตราอากรสแตมป์ควรดำเนินการผ่านช่องทางที่น่าเชื่อถือและเป็นทางการเท่านั้น เช่น สำนักงานสรรพากรพื้นที่สาขา ที่ทำการไปรษณีย์ หรือธนาคารพาณิชย์บางแห่งที่ได้รับมอบหมาย หลีกเลี่ยงการซื้อจากแหล่งจำหน่ายที่ไม่เป็นทางการหรือร้านค้าออนไลน์ที่ไม่สามารถยืนยันแหล่งที่มาได้ เพื่อป้องกันความเสี่ยงจากการได้รับดวงตราอากรปลอมซึ่งอาจส่งผลเสียร้ายแรงทางกฎหมาย
เมื่อได้ดวงตราอากรมาแล้ว ขั้นตอนการปิดอากรจะต้องทำบนตัวเอกสารต้นฉบับ โดยทั่วไปนิยมปิดไว้ที่หน้าแรกของสัญญาหรือบริเวณใกล้กับลายมือชื่อของคู่สัญญา เพื่อให้เห็นเด่นชัดและแสดงถึงความตั้งใจในการทำนิติกรรมที่สมบูรณ์
ขั้นตอนที่สำคัญที่สุดและมักถูกละเลยคือ “การขีดฆ่า” เพื่อป้องกันไม่ให้นำดวงตราอากรนั้นกลับมาใช้ซ้ำอีก การขีดฆ่าสามารถทำได้โดยการเขียนเส้นปากกาคร่อมทับดวงตราอากรพร้อมลงลายมือชื่อและระบุวันที่ หรือใช้ตราประทับหมึกของบริษัทประทับทับลงไปให้คาบเกี่ยวระหว่างตัวสแตมป์และเนื้อกระดาษของเอกสาร
หากปิดอากรสแตมป์ไม่ครบถ้วนตามมูลค่า หรือลืมทำการขีดฆ่าตามที่กฎหมายกำหนด เอกสารนั้นจะไม่สามารถใช้เป็นพยานหลักฐานในศาลได้จนกว่าจะมีการเสียอากรและค่าปรับย้อนหลัง ซึ่งอาจมีอัตราค่าปรับที่สูงกว่าค่าอากรเดิมหลายเท่าตัว
ในแง่ของการใช้งานเครื่องเขียน เนื่องจากดวงตราอากรมีกาวแห้งอยู่ที่ด้านหลัง การเปิดใช้งานควรใช้ฟองน้ำชุบน้ำหมาดๆ หรืออุปกรณ์แตะน้ำสำหรับติดแสตมป์ลูบเบาๆ แทนการใช้ลิ้นเลีย เพื่อสุขอนามัยที่ดีและหลีกเลี่ยงการสัมผัสสารเคมีในกาวโดยตรง นอกจากนี้ ต้องตรวจสอบให้แน่ใจว่าพื้นผิวกระดาษของเอกสารแห้งสนิทและไม่มีฝุ่นผง เพื่อให้ดวงตราอากรยึดเกาะได้อย่างแน่นหนาและไม่หลุดลอกในภายหลัง
การเก็บรักษาเอกสารและข้อควรระวังหลังปิดอากรสแตมป์
เอกสารต้นฉบับที่ปิดอากรสแตมป์และขีดฆ่าเรียบร้อยแล้วถือเป็นเอกสารที่มีคุณค่าทางกฎหมายสูงสุด แตกต่างจากสำเนาเอกสารทั่วไปที่แม้จะมีการถ่ายเอกสารสีให้ดูเหมือนจริง แต่ในทางกฎหมายสำเนาเหล่านั้นไม่สามารถใช้แทนต้นฉบับในการฟ้องร้องคดีได้ เว้นแต่จะมีการรับรองสำเนาถูกต้องตามเงื่อนไขเฉพาะ
เนื่องจากประเทศไทยมีสภาพภูมิอากาศร้อนชื้นและมีฤดูฝนที่ยาวนาน การเก็บรักษาเอกสารสำคัญจึงต้องระมัดระวังเป็นพิเศษ ความชื้นในอากาศอาจทำให้กาวของอากรสแตมป์เสื่อมสภาพ หลุดลอก หรือทำให้หมึกปากกาที่ใช้ขีดฆ่าเกิดการซึมเลอะจนอ่านไม่ออก แนะนำให้เก็บเอกสารไว้ในซองพลาสติกกันน้ำหรือกล่องเก็บเอกสารที่ปิดมิดชิด และหลีกเลี่ยงการสัมผัสแสงแดดโดยตรง
หากเกิดกรณีที่เอกสารต้นฉบับสูญหาย ชำรุด หรือถูกทำลาย คุณควรดำเนินการแจ้งความเพื่อเป็นหลักฐาน และรีบปรึกษาผู้เชี่ยวชาญด้านกฎหมายหรือติดต่อสำนักงานสรรพากรในพื้นที่เพื่อขอคำแนะนำในการจัดทำเอกสารทดแทนและการเสียอากรใหม่อย่างถูกต้อง
คำถามที่พบบ่อยเกี่ยวกับอากรสแตมป์ (FAQ)
สัญญาที่ทำในต่างประเทศต้องนำมาปิดอากรสแตมป์เมื่อใด
หากสัญญาหรือตราสารนั้นจัดทำขึ้นนอกราชอาณาจักรไทย แต่มีผลผูกพันหรือต้องนำมาใช้บังคับในประเทศไทย กฎหมายกำหนดให้ต้องนำตราสารนั้นมาปิดอากรสแตมป์ภายใน 30 วันนับแต่วันที่นำตราสารนั้นเข้ามาในประเทศ เพื่อให้เอกสารมีผลสมบูรณ์ทางกฎหมาย
หากปิดดวงตราอากรเกินมูลค่าที่ต้องเสียสามารถขอคืนได้หรือไม่
ในกรณีที่คุณคำนวณผิดพลาดและปิดดวงตราอากรเกินกว่ามูลค่าที่กฎหมายกำหนด คุณสามารถยื่นคำร้องขอคืนเงินค่าอากรส่วนที่เกินได้ที่สำนักงานสรรพากรพื้นที่ โดยต้องยื่นคำร้องพร้อมหลักฐานเอกสารภายในกำหนดเวลาที่กฎหมายอนุญาต (โดยทั่วไปคือภายใน 6 เดือนนับแต่วันที่ปิดอากร หรือตามเกณฑ์ล่าสุดของกรมสรรพากร)
การถ่ายสำเนาเอกสารที่ปิดอากรสแตมป์แล้วมีผลทางกฎหมายหรือไม่
การถ่ายสำเนาเอกสารที่ปิดอากรแล้วมีสถานะเป็นเพียงสำเนาอ้างอิงเท่านั้น ไม่สามารถนำไปใช้แสดงต่อศาลเพื่อเป็นพยานหลักฐานหลักแทนตัวจริงได้ หากจำเป็นต้องใช้สำเนาในการทำธุรกรรมบางประเภท คู่สัญญาจะต้องทำการลงนามรับรองสำเนาถูกต้อง และในบางกรณีอาจต้องเสียอากรสำหรับตัวคู่ฉบับหรือสำเนาตามอัตราที่กฎหมายกำหนดแยกต่างหาก
พูดคุยกับชุมชน
แบ่งปันประสบการณ์หรือถามคำถาม ความคิดเห็นจะได้รับการตรวจสอบก่อนเผยแพร่